【金融庁パブコメ徹底解説|推奨基準・理由編】主観的な推奨はNG?「販売実績」を正しく活かす方法
2026.09.17
ハ方式(代理店独自の基準による推奨)の廃止に伴い、多くの乗合代理店が頭を悩ませているのが「特定の保険商品を推奨するときの、合理的で客観的な基準づくり」です。
関連するコメントは150件以上にのぼり、最も注目されたテーマの一つです。金融庁の回答から、「NGとなる境界線」と「推奨理由の正しい作り方」を分かりやすく解説します。
関連するコメントは150件以上にのぼり、最も注目されたテーマの一つです。金融庁の回答から、「NGとなる境界線」と「推奨理由の正しい作り方」を分かりやすく解説します。
金融庁ホームページ:令和7年保険業法改正に係る内閣府令等及び「保険会社向けの総合的な監督指針」等の一部改正(案)に対するパブリックコメントの結果等の公表について
https://www.fsa.go.jp/news/r8/hoken/20260828/20260828.html
1. 募集人の「主観的な評価」はNG
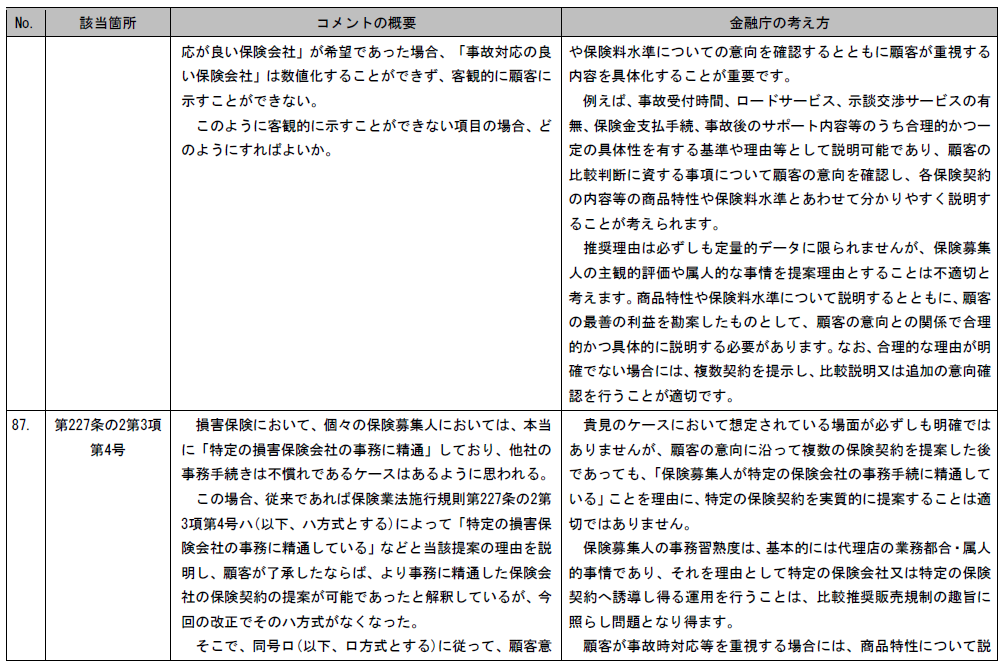
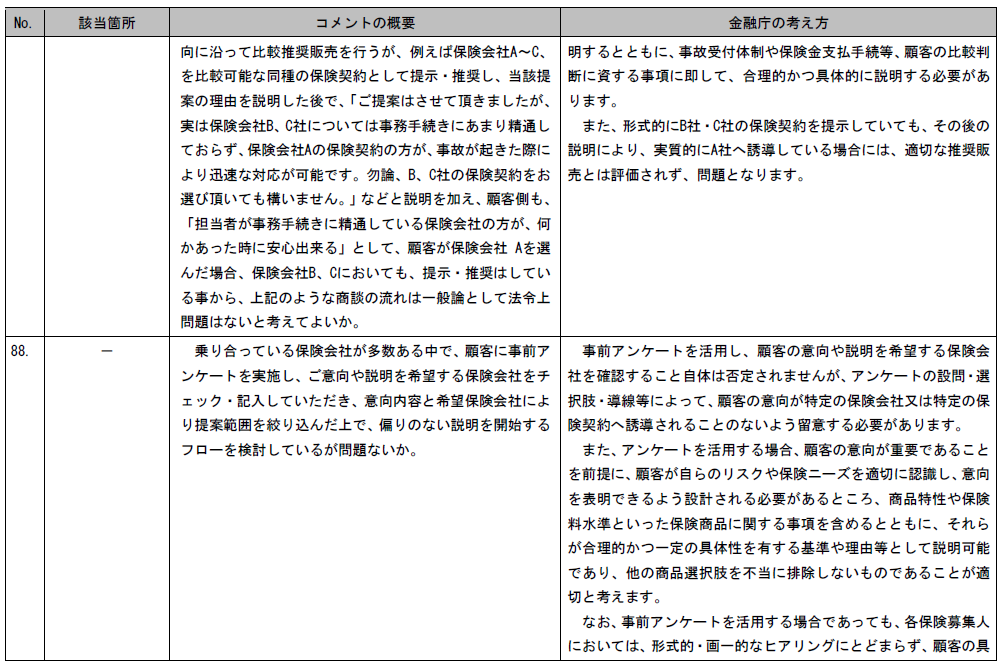
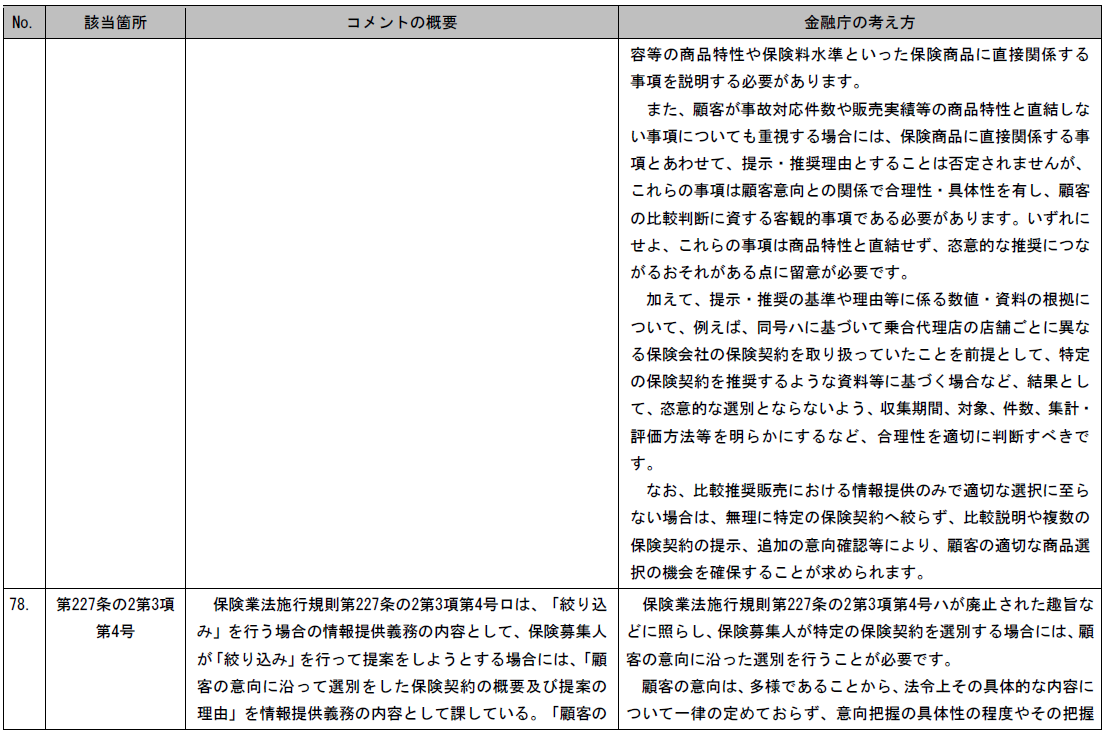
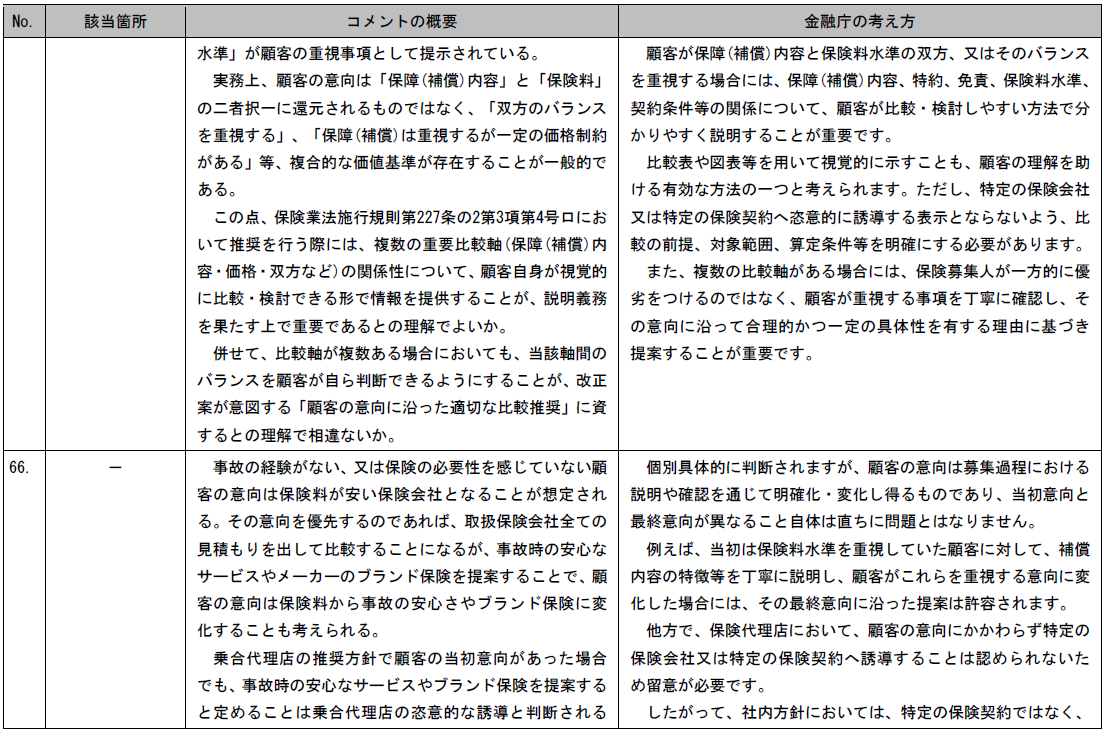
「〇〇社は事故対応が良い」「昔から手続きに精通している」といった理由は、一見もっともらしく聞こえます。しかし、これらは募集人個人の経験や主観、あるいは「代理店都合の事務連携のしやすさ」を理由とした推奨にあたり、不適切と示されました。特に、単に「事故対応が良い」と伝えるだけでは抽象的で、合理的な推奨理由とは認められません。
推奨にあたっては、「24時間の事故受付体制がある」「無料ロードサービスが付帯している」といった、誰が見ても明らかな「客観的事実や具体的なスペック」に基づいて説明する必要があります。
(参照:パブコメ結果No.80, 87, 387, 435, 615)
2. 「販売実績」での推奨は一概にNGではない!
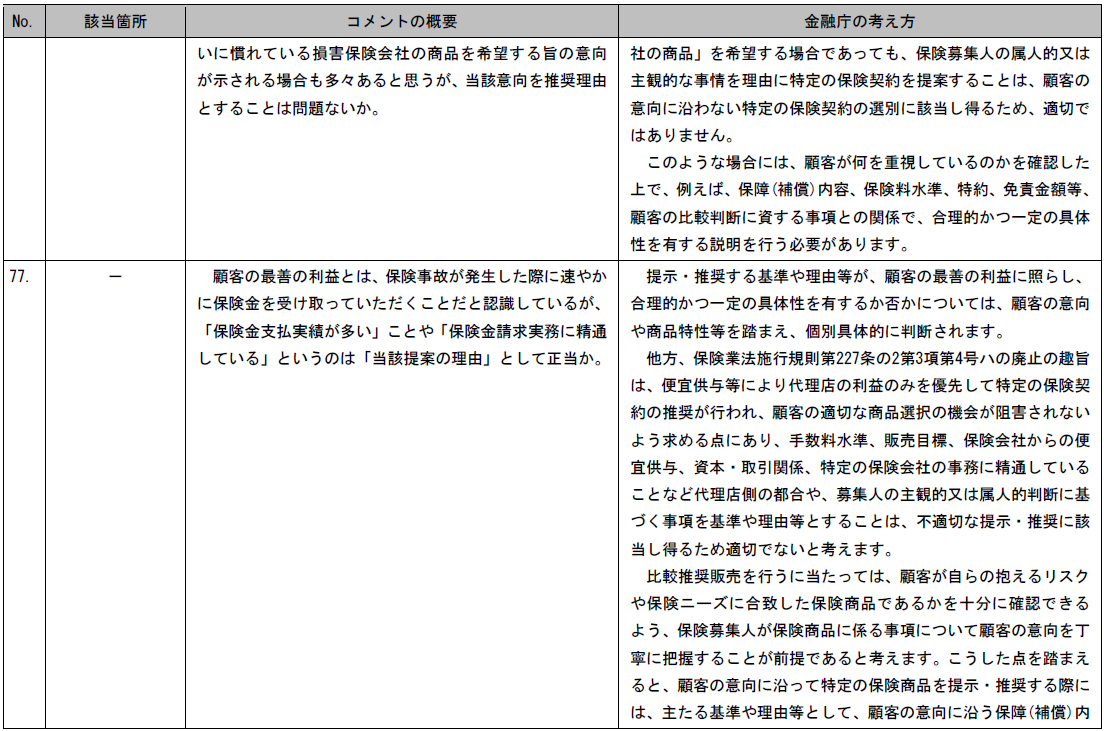
「売れ筋だから」という理由だけで特定の保険商品を勧める対応は、不適切と判定されています。ランキングや販売実績には、代理店の販売方針や手数料水準、保険会社からの便宜供与といった背景が影響している可能性があり、それのみを根拠とした提案は恣意的な誘導になりかねないためです。
ただし、顧客自身が「売れ筋や他人の動向を参考にしたい」という意向を示しているケースでは話が変わります。補償内容や保険料などの商品特性とセットであれば、販売実績を参考情報・補足的な理由として提示することは問題ありません。
その際、単に「売れています」と口頭で伝えるだけでは不十分です。恣意的な選別や誤認を防ぐため、データの「収集期間、対象、件数、集計・評価方法」といった具体的な算出根拠を明示し、誰が見ても客観的な情報として提供できる態勢を整えておく必要があります。
(参照:パブコメ結果No.77, 280, 447, 464)
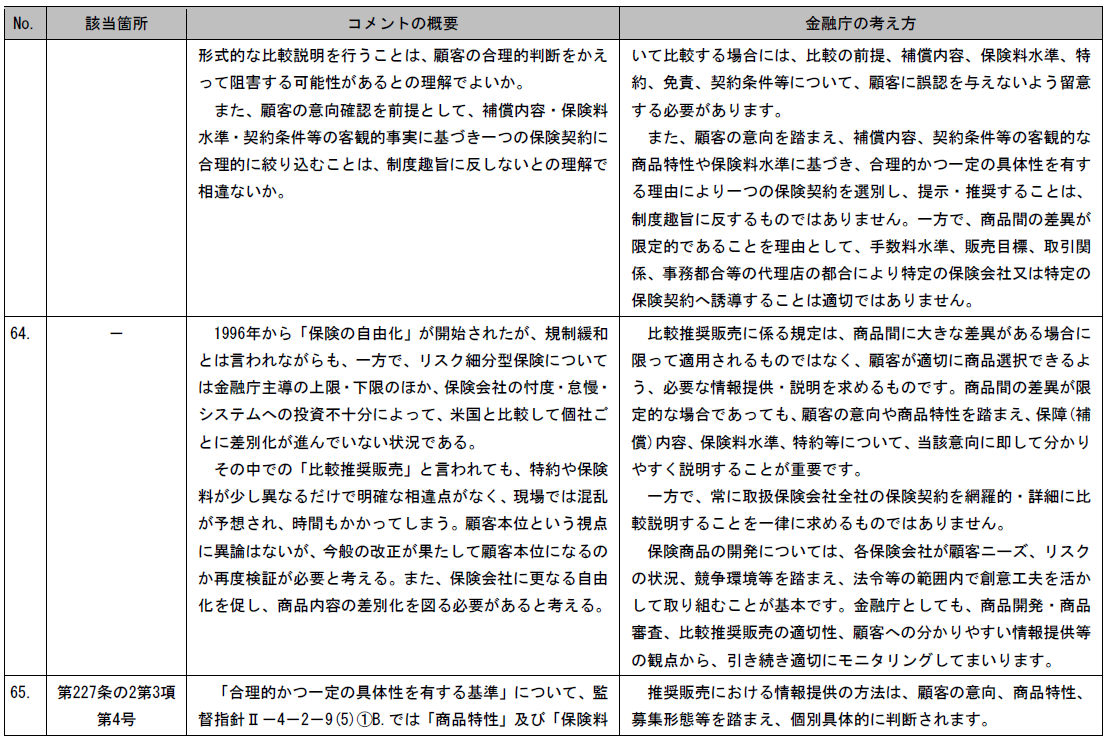
3. 「あらかじめ社内ルールで1社に固定」は不適切
システムやツールを使って顧客の意向を絞り込む仕組み自体は、客観性を保つうえで有効とされています。注意が必要なのは、「医療保険はこの1社」と固定するケースだけではありません。
「この意向なら概ね5社に絞る」といった選別数や枠を事前に社内ルールで固定しておく運用も不適切判定されています。
顧客の意向は本来一人ひとり流動的であり、事前に枠をはめて固定してしまうと、代理店側の都合による誘導につながる恐れがあるためです。
社内ルールを整える際は、特定の商品や社数をあらかじめ決めるのではなく、「顧客の具体的な意向を出発点として、柔軟に選別・比較できる仕組み」にしておく必要があります。
(参照:パブコメ結果No.48, 65, 382, 461, 663)
お気軽にご相談ください。
エルティヴィーでは保険代理店さまの体制整備から、顧客管理、マーケティングまでトータルで支援しています。
CSBに関するお問合せやご質問などございましたらご相談ください。
03-6234-6392
(受付時間 平日: 9:00〜17:30)